


Menu


Войти / Зарегистрироваться
MyFxBots
Добро пожаловать,
посетитель
Присоединяйтесь сейчас
На этой странице могут быть платные партнерские ссылки. Если вы купите продукт или зарегистрируетесь по ним, MyFxBots может получить комиссию или реферальное вознаграждение. Подробнее в политике отказа от ответственности.

Система внутридневной торговли золотом на MT5. ADR выставляет два противоположных стоп-ордера каждое утро, держит не более одной позиции и закрывает её до окончания нью-йоркской сессии. Разработчик публикует четыре записи Myfxbook и два бэктеста MT5; стандартный отчёт показывает просадку баланса 26.38%. Сначала проверьте параметр восстановления.
Торговая идея
Заявленная предпосылка для ADR: средний дневной диапазон золота задаёт рамку следующей сессии. Ордера у границ этого диапазона должны поймать расширение дня, а стоп и цель расширяются или сужаются по тому же показанию. Контроль риска здесь структурный: одна попытка в день, без повторного входа, без усреднения убыточной позиции и без переноса на следующую сессию.
Технические характеристики
Лицензия
Лицензию можно арендовать на год или купить навсегда: ADR стоит 399 долларов США в год или 699 за бессрочную лицензию, и в обоих случаях покрываются три счёта одновременно с возможностью смены в клиентской зоне. После покупки разработчик ведёт лицензию по номеру счёта.
Требования брокера
Позиция разработчика: советник ADR брокер-нейтрален и требует лишь счёта MT5 с золотом; опубликованные записи ведутся у четырёх разных брокеров, и это практическая проверка утверждения. На деле важен спред по золоту, достаточно узкий, чтобы не съедать среднюю прибыльную сделку, — в стандартном отчёте это 455.08.
Рекомендуемый брокер и VPS
Система, торгующая золотом в одном окне в день, всё равно зависит от спреда брокера и устойчивости хоста, поэтому и то и другое заслуживает решения, а не значения по умолчанию. Tickmill, and IC Markets — разумная отправная точка для счёта, а TradingFX VPS VPS держит терминал активным в окнах 09:00 и 23:00, когда домашнее подключение уже не работает. Ни то, ни другое не является условием лицензии.
Наличие версии для MT5
Сборки для MT4 нет. ADR работает только на MT5 — это указано на странице продукта и подтверждается шапками отчётов. Трейдеру, остающемуся на MT4, путь к этой системе открыт лишь через смену платформы.
Руководство пользователя
Покупка даёт ссылку на скачивание и руководство пользователя для советника, а также клиентскую зону, где ведутся номера счетов. Сайт не раскрывает содержание руководства, поэтому покупателю стоит рассчитывать на помощь по установке, а опубликованные параметры — воспринимать как рабочий справочник.
Поддержка клиентов
Поддержка идёт по двум опубликованным каналам — почта [email protected] и Telegram t.me/quotraderfx, — а изменения лицензии и счетов ведутся в клиентской зоне. Обязательство поддержки 24/5 указано в блоке лицензии MBT на сайте, а не на странице этого продукта, поэтому часы работы по этой системе стоит подтвердить письменно.
Рекомендации по торговому счёту
Счёт, под который строится система, — это MT5-счёт проп-типа: продукт продвигается для проп-торговли, а на сайте есть настройки, призванные сделать входы одного счёта непохожими на входы другого, чтобы фирма не увидела дублирующиеся стратегии. Допустимо ли это, полностью зависит от правил фирмы и должно проверяться до использования. Оба опубликованных отчёта прогонялись с плечом 1:100 на счетах в долларах США: один с депозитом 5,000, второй — 100,000.
Политика возврата
Гарантия — 14 дней, описана как «без лишних вопросов» и распространяется на продукты разработчика. Блок лицензии MBT на сайте добавляет, что возвращённый советник перестаёт работать; стоит подтвердить, что это же условие относится к данной системе, прежде чем рассчитывать на срок.
Поддерживаемые валютные пары
XAUUSD and other major FX pairs.
Временные рамки графика MetaTrader
H1
Подтвержденные третьей стороной заявления о результатах торговли реального ADR
Для ADR разработчик публикует не скриншоты, а четыре записи Myfxbook: счёт №1 у EqualMarkets, №2 у RoboForex, №3 у PuPrime с пометкой PROP SETTINGS и №5 у GMGMarkets. Myfxbook — независимый сервис отслеживания, поэтому записи находятся вне сайта разработчика, их можно открыть, изучить и в принципе проверить со стороны. Нумерация пропускает №4.
Прочитать содержимое этих записей для обзора не удалось. Страницы, полученные редакцией, содержали навигацию, но не цифры, а регистрировать аккаунты на сервисах отслеживания ради записей вендора редакция не станет. Разработчик утверждает, что записи обновляются в реальном времени и что страница каждой записи показывает депозит, плечо, валюту и дату начала истории, а также тип счёта — реальный или демонстрационный.
Счет на реальные деньги

Начато в
May 20, 2026
Кредитное плечо
1:100
Брокер
Equal Markets
Начальный баланс
$20000
Общая прибыль
+401.43%
Резюме живого теста
Начато в
May 20, 2026
Кредитное плечо счета
1:100
Фактор прибыли
2.31
Общая прибыль
+401.43%
Абсолютная прибыль
+221.90%
Ежемесячная прибыль
40.60%
Ежедневная прибыль
1.12%
Общее количество пунктов
85,337.0
Общее количество сделок
90
Сумма прибыли
€44,380.29
(%) Выигранных сделок
85,337.0
Просадка
13.06%
Счет на реальные деньги

Начато в
Jun 01, 2026
Кредитное плечо
1:1000
Брокер
RoboForex
Начальный баланс
$2159.25
Общая прибыль
+162.53%
Резюме живого теста
Начато в
Jun 01, 2026
Кредитное плечо счета
1:1000
Фактор прибыли
1.86
Общая прибыль
+162.53%
Абсолютная прибыль
+122.16%
Ежемесячная прибыль
25.62%
Ежедневная прибыль
0.73%
Общее количество пунктов
59,141.0
Общее количество сделок
86
Сумма прибыли
$2,637.71
(%) Выигранных сделок
59,141.0
Просадка
25.60%

Начато в
May 27, 2026
Кредитное плечо
1:500
Брокер
PU Prime
Начальный баланс
$100000
Общая прибыль
+24.34%
Резюме живого теста
Начато в
May 27, 2026
Кредитное плечо счета
1:500
Фактор прибыли
1.92
Общая прибыль
+24.34%
Абсолютная прибыль
+24.37%
Ежемесячная прибыль
4.96%
Ежедневная прибыль
0.16%
Общее количество пунктов
79,909.0
Общее количество сделок
90
Сумма прибыли
$24,371.47
(%) Выигранных сделок
79,909.0
Просадка
3.90%

Начато в
Apr 23, 2026
Кредитное плечо
1:30
Брокер
Global Markets Group
Начальный баланс
$20000
Общая прибыль
+232.92%
Резюме живого теста
Начато в
Apr 23, 2026
Кредитное плечо счета
1:30
Фактор прибыли
2.11
Общая прибыль
+232.92%
Абсолютная прибыль
+232.91%
Ежемесячная прибыль
23.81%
Ежедневная прибыль
0.70%
Общее количество пунктов
79,013.0
Общее количество сделок
116
Сумма прибыли
€46,581.89
(%) Выигранных сделок
79,013.0
Просадка
12.60%
Вывод узкий, но полезный. Набор записей на внешнем хостинге — более сильное свидетельство, чем маркетинговый скриншот, потому что читатель с аккаунтом Myfxbook может сам посмотреть список сделок и просадку. Но он не доказывает, что система показала цифры бэктеста, и ни одна цифра с этих счетов здесь не приводится. Реальный счёт или демо, прошлая доходность любого из них не предсказывает будущих результатов, а дата основания компании в подвале сайта — 2026 год, что ограничивает длину любой истории.
ADR Тестирование на исторических данных с помощью тестера стратегий MetaTrader с использованием высококачественных исторических тиковых данных
Вместо одной кривой доходности страница ADR публикует ZIP-архив отчётов тестера стратегий MT5, полученный 2 ноября 2026 года. В нём два отчёта: один с начальным риском 2.5% на счёте в 5,000 долларов США с меткой PUPrime-Demo, второй с риском 1% на счёте в 100,000 долларов у другого брокера. Оба торгуют XAUUSD на H1, оба покрывают 24-месячное окно с июля 2024 по июль 2026 года и оба указывают качество истории 99% при 185,217,788 и 132,191,229 смоделированных тиках.
Ключевые цифры близки. Чистая прибыль 50,945.18 в первом и 163,078.65 во втором, профит-фактор 1.73 против 1.71, а доли прибыльных сделок расходятся менее чем на 0.3 пункта. Разница, которая важна, — просадка: 26.38% по балансу и 30.20% по equity в стандартном прогоне против 9.86% и 11.56% в проп-прогоне, что соответствует более низким параметрам риска и депозиту, который в двадцать раз больше.
Отчёты — это моделирование, а не реальная торговля. Тестер воспроизводит исторические тики из потока проверяемого брокера, отчёты не указывают допущения по спреду, комиссии и свопам, поэтому реальный счёт с более широким спредом по золоту не воспроизведёт их в точности. Прошлая доходность не предсказывает будущих результатов, и одно 24-месячное окно — узкая база для оценки системы такого типа.
В архиве два файла отчётов для ADR: оба — вывод тестера стратегий на демонстрационных серверах, ни один не является выпиской реального счёта, оба получены 2 ноября 2026 года. Первый — прогон со стандартными настройками: XAUUSD.p на H1, 2024.07.01–2026.07.01, на PUPrime-Demo, сборка 6182, депозит 5,000 долларов США, плечо 1:100. Исполнено 478 сделок: 274 длинных с долей прибыльных 59.85% и 204 коротких с 50.00%, итого 55.65%. Средние скромные — 455.08 на прибыльной против 329.45 на убыточной, — а крупнейший единичный убыток составил 3,606.02. Худшая серия — пять сделок на 2,157.22 при депозите 5,000.
Внимания заслуживает время удержания. Среднее время в рынке — 11:23:02, что соответствует сделке внутри сессии, но самая долгая позиция держалась 60:25:21, и журнал ордеров показывает позицию, открытую 4 июля 2024 года и закрытую по стопу на следующий день после полудня. Это плохо согласуется с утверждением страницы продукта о том, что ничего не переносится через ночь. Объяснения отчёт не даёт, и редакция не смогла его найти.
Отчёт — это моделирование. Он воспроизводит исторические тики из потока самого проверяемого брокера, не раскрывает применённые допущения по спреду, комиссии и свопам, а реальный счёт в других условиях будет расходиться с ним. Прошлая доходность не предсказывает будущих результатов, а 24-месячная выборка коротка.
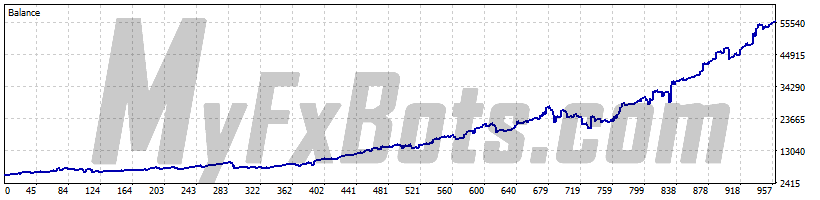
Настройки тестирования
Символ
XAUUSD.p
Период
H1 (2024.07.01 - 2026.07.01)
Брокер
Валюта
USD
Кредитное плечо
1:100
Символы
1
Баров в тесте
11822
Смоделированные тики
185217788
Качество моделирования
99%
Начальный депозит
$5000.00
Результаты тестирования
Общая чистая прибыль
50945.18
Валовая прибыль
121050.58
Валовый убыток
-70105.40
Фактор прибыли
1.73
Ожидаемая доходность
106.58
Уровень маржи
687.93%
Абсолютная просадка баланса
29.68
Максимальная просадка баланса
7 301.71 (26.38%)
Относительная просадка баланса
26.38% (7 301.71)
Абсолютная просадка средств
64.59
Максимальная просадка средств
8 472.80 (30.20%)
Относительная просадка средств
30.20% (8 472.80)
Фактор восстановления
6.01
Коэффициент Шарпа
3.18
Z-оценка
2.37 (98.22%)
AHPR
1.0057 (0.57%)
Корреляция LR
0.91
Результат OnTester
-
GHPR
1.0051 (0.51%)
Стандартная ошибка LR
5327.28
Всего сделок
478
Короткие позиции
204 (50.00%)
Длинные позиции
274 (59.85%)
Прибыльные сделки
266 (55.65%)
Убыточные сделки
212 (44.35%)
Самая прибыльная сделка
5763.67
Самая убыточная сделка
-3606.02
Средняя прибыльная сделка
455.08
Средняя убыточная сделка
-329.45
Максимум подряд прибыльных сделок (в деньгах)
6 (947.12)
Максимум подряд убыточных сделок (в деньгах)
5 (-2 157.22)
Максимум подряд выигрышей (по количеству)
6 817.47 (2)
Максимум подряд проигрышей (по количеству)
-5 018.03 (4)
Среднее количество подряд выигрышей
2
Среднее количество подряд проигрышей
2
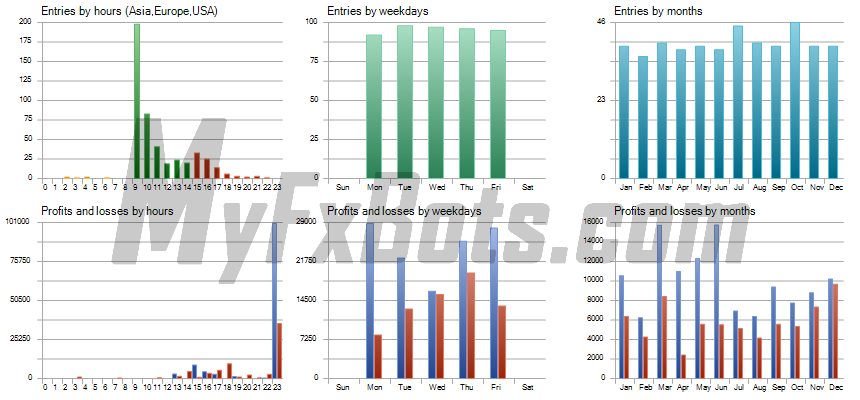
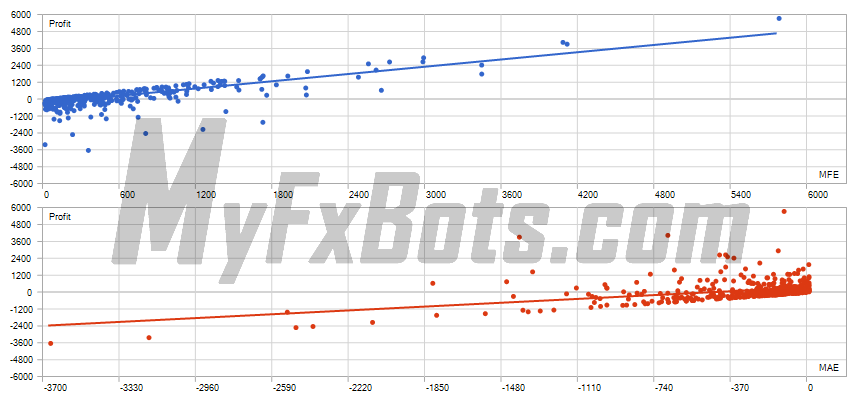
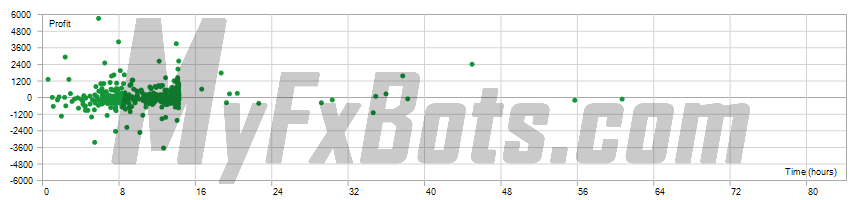
Это подробный и внутренне согласованный прогон на демонстрационном сервере, и о реальном поведении он не говорит ничего. Необъяснённый перенос через ночь — тот вопрос, который стоит задать разработчику до покупки.
Второй отчёт несёт проп-настройки: XAUUSD на H1, 2024.08.01–2026.07.31, на ICMarketsSC-MT5-4, депозит 100,000 долларов США, плечо 1:100, начальный риск 1% и потолок 3.5%. Исполнено 477 сделок: 264 прибыльных и 213 убыточных, 55.35%; крупнейшая прибыль 11,462.64, крупнейший убыток 6,328.25. Худшая серия — пять сделок на 10,304.04, а максимальная просадка equity за весь период, по отчёту, составила 11.56%.
Ограничение то же, что и у первого: моделирование, а не реальная торговля, при допущениях, которых отчёт не раскрывает, и прошлая доходность не служит ориентиром для будущих результатов.
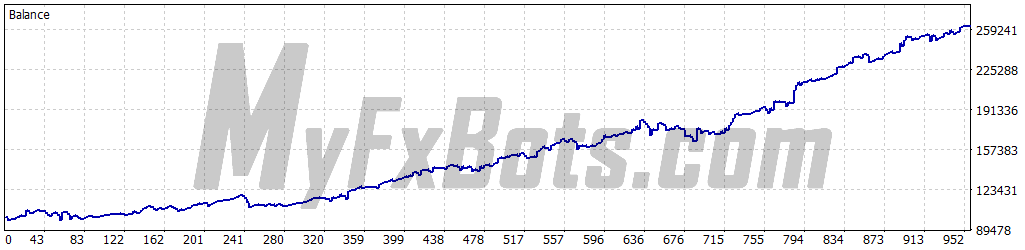
Настройки тестирования
Символ
XAUUSD
Период
H1 (2024.08.01 - 2026.07.31)
Брокер
Валюта
USD
Кредитное плечо
1:100
Символы
1
Баров в тесте
11801
Смоделированные тики
132191229
Качество моделирования
99%
Начальный депозит
$100000.00
Результаты тестирования
Общая чистая прибыль
163078.65
Валовая прибыль
394242.92
Валовый убыток
-231164.27
Фактор прибыли
1.71
Ожидаемая доходность
341.88
Уровень маржи
2022.69%
Абсолютная просадка баланса
2 255.10
Максимальная просадка баланса
17 979.25 (9.86%)
Относительная просадка баланса
9.86% (17 979.25)
Абсолютная просадка средств
3 295.96
Максимальная просадка средств
21 197.35 (11.56%)
Относительная просадка средств
11.56% (21 197.35)
Фактор восстановления
7.69
Коэффициент Шарпа
3.46
Z-оценка
2.39 (98.32%)
AHPR
1.0021 (0.21%)
Корреляция LR
0.96
Результат OnTester
-
GHPR
1.0020 (0.20%)
Стандартная ошибка LR
13249.25
Всего сделок
477
Короткие позиции
203 (49.75%)
Длинные позиции
274 (59.49%)
Прибыльные сделки
264 (55.35%)
Убыточные сделки
213 (44.65%)
Самая прибыльная сделка
11462.64
Самая убыточная сделка
-6328.25
Средняя прибыльная сделка
1493.34
Средняя убыточная сделка
-1081.03
Максимум подряд прибыльных сделок (в деньгах)
6 (5 827.86)
Максимум подряд убыточных сделок (в деньгах)
5 (-10 304.04)
Максимум подряд выигрышей (по количеству)
17 666.92 (3)
Максимум подряд проигрышей (по количеству)
-12 480.50 (4)
Среднее количество подряд выигрышей
2
Среднее количество подряд проигрышей
2
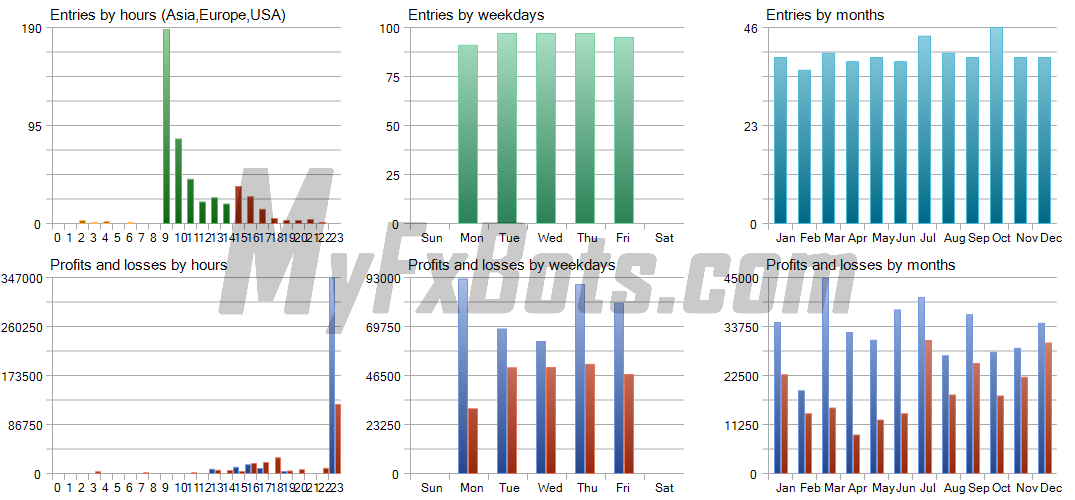
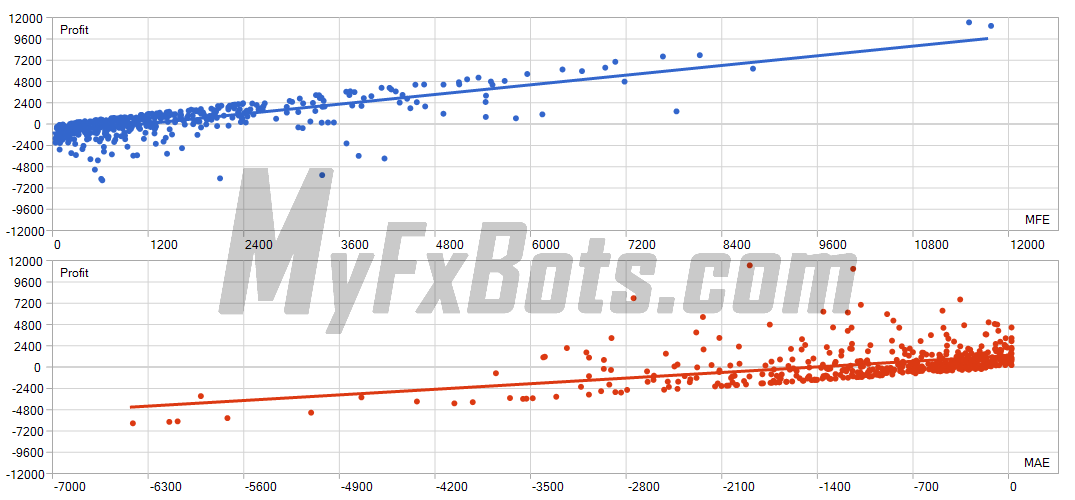
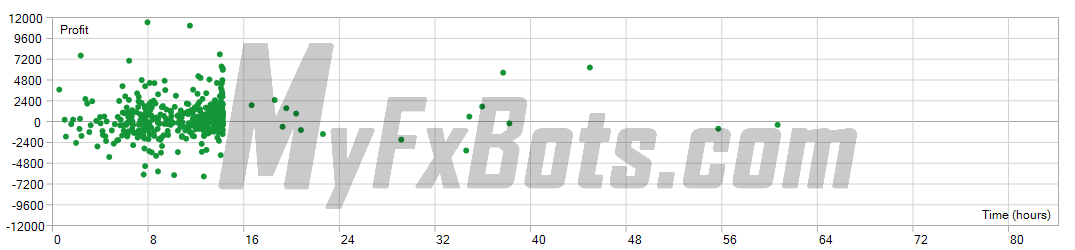
Чего отчёт не доказывает — того, что важнее всего для проп-трейдера: что настройки укладываются в дневной лимит убытка или в трейлинг-просадку фирмы. Максимум за период ничего не говорит об убытке отдельного дня, а правила проп-фирм строятся вокруг дневных и трейлинговых порогов. Именно это и нужно проверить перед покупкой ради испытания.
Архив — это настоящий набор отчётов, а не тизер, и прогон одной логики на двух балансах, у двух брокеров и с двумя профилями риска публикуют немногие. Но это по-прежнему моделирование, и о реальном исполнении оно не говорит ничего.
Торговая стратегия ADR
Как собирается сделка дня
Механически это торговля на пробоях вокруг дневного диапазона, рассчитанного по волатильности, а не прогноз направления. Журнал ордеров в опубликованном отчёте показывает один и тот же порядок действий каждый торговый день: в 09:00 по времени сервера выставляются два отложенных ордера — buy stop выше референсного диапазона и sell stop ниже него. Сработавший становится позицией, противоположный отменяется; в дни, когда не срабатывает ни один, оба отменяются в 23:00 и сделка не открывается.
Выход и сопровождение позиции
Стоп-лосс и тейк-профит задаются при выставлении ордера и масштабируются по показанию волатильности дня, поэтому цель расширяется в неспокойные периоды и сужается в спокойные. Параметры трейлинг-стопа и перевода в безубыток существуют, но в обоих опубликованных отчётах отключены. Позиция, ещё открытая в 23:00, закрывается по рынку — так разработчик описывает обещание не выходить за пределы дня.
Размер позиции
Пользователь задаёт риск в процентах от баланса на каждый сигнал; размер лота следует из этого процента и расстояния до стопа. В стандартном отчёте Start_Risk равен 2.5, в отчёте с проп-настройками — 1.0; MaxLotSize ограничивает результат 4.0 лотами в обоих случаях.
Восстановление после убытка — без смягчений
Разработчик продаёт систему как построенную без мартингейла и без сетки, и первая половина этого утверждения подтверждается: в журнале нет сетки, нет добавления к убыточной позиции и нет усреднения, потому что одновременно может существовать только одна позиция. Вторая половина требует внимания. В параметрах, опубликованных для ADR, есть необязательная функция восстановления, включённая в обоих отчётах: Recovery_Factor 2.0, а Max_Risk равен 10.0 в стандартном наборе и 3.5 в проп-наборе. Вместе эти параметры описывают риск, который повышается после убыточной сделки до потолка Max_Risk, а затем сбрасывается. Это рост размера, а не числа позиций: безопаснее сетки, но это не модель фиксированного риска. Разработчик указывает, что советник может работать и с отключённым повышением; покупателю, которому нужен такой режим, следует подтвердить настройку, а не предполагать её.
Новости и сессии
Сайт утверждает, что система хорошо отрабатывает новости и избегает ночного и выходного риска. В опубликованных параметрах нет новостного фильтра, который можно было бы проверить, поэтому утверждение опирается на время выставления ордеров и закрытие в 23:00, а не на переключатель, видимый читателю.
Параметры MetaTrader ADR
Разработчик не публикует справочник параметров для ADR: значения ниже взяты из блока Inputs двух отчётов тестера стратегий в архиве бэктестов на сайте, а не из документированного набора по умолчанию. Это фактически протестированные величины, и разработчик указывает, что настройки можно подгонять под каждый счёт. Параметры образуют пять групп — риск и лоты, тайминг сессии, отступы-гэпы, сопровождение сделки, идентификация — и приведены в порядке отчёта. Названия оставлены так, как они выглядят в MT5.
| Параметр | Назначение | Стандартный отчёт | Отчёт с проп-настройками |
|---|---|---|---|
| EA_Mode | выбор режима работы | 1 | 1 |
| Lot_Sizing | выбор способа расчёта размера | 1 | 1 |
| Start_Risk | риск на сигнал в процентах от баланса | 2.5 | 1.0 |
| Recovery_Factor | множитель после убыточной сделки в функции восстановления | 2.0 | 2.0 |
| Max_Risk | потолок риска на сделку в режиме восстановления | 10.0 | 3.5 |
| StartLotSize | размер лота при выборе лотного расчёта | 1.0 | 1.0 |
| MaxLotSize | максимальный размер лота | 4.0 | 4.0 |
| StartADR | час начала расчёта среднего дневного диапазона | 01:00 | 01:00 |
| ADRPlaceOrder | время выставления двух отложенных ордеров | 09:00 | 09:00 |
| CancelAllTradesByTime | время отмены неисполненных ордеров | 23:00 | 23:00 |
| CloseAllTradesByTime | время закрытия открытых позиций по рынку | 23:00 | 23:00 |
| UpsideGap | отступ-гэп для верхнего ордера; единица не публикуется | 60 | 60 |
| DownsideGap | отступ-гэп для нижнего ордера; единица не публикуется | 60 | 60 |
| UseTrailingStop | включает трейлинг-стоп | false | false |
| TrailStart | дистанция активации трейлинг-стопа | 175 | 175 |
| TrailDist | дистанция трейлинг-стопа | 50 | 50 |
| TrailStep | шаг трейлинг-стопа | 0 | 0 |
| BreakEven | включает перевод в безубыток | false | false |
| BreakEvenAfterGain | прибыль, при которой срабатывает безубыток | 90.0 | 90.0 |
| BreakEvenLevel | уровень безубытка | 0.0 | 0.0 |
| MagicNumber | идентификатор ордеров советника | 111 | 111 |
В отчётах множитель восстановления указан дважды — как Recovery_Factor и как RecoveryFactor с тем же значением; выше он приведён один раз.
Итог обзора ADR
Доказательная база для ADR — один сайт разработчика, четыре записи на внешнем хостинге, которые редакция не смогла прочитать, и два отчёта MT5 по 24 месяца каждый на демонстрационных серверах. Отчёты подробны, внутренне согласованы и выполнены на двух балансах, у двух брокеров и с двумя профилями риска — это больше, чем публикует большинство поставщиков советников. Ничто из этого не является проверенной реальной торговлей.
Система подходит трейдеру, который уже работает на MT5 и хочет одно решение по золоту в день, опубликованные стоп и цель и проп-конфигурацию с более низким потолком риска. Она не подходит тем, кто остаётся на MT4, кто ищет диверсификацию по многим парам, и тем, кто оставит множитель восстановления на 2.0, а затем прочитает просадку бэктеста как тот риск, который реально несёт. При стандартных настройках протестированная просадка equity составила 30.20%, а реальный счёт с более широким спредом по золоту может показать хуже.
Торговля с такими системами несёт риск убытка, а бэктест — модель, а не обещание. Решение за читателем: открыть записи Myfxbook, получить письменное подтверждение настройки восстановления и выбрать размер счёта так, чтобы просадка из отчёта была посильной.
Другие Forex-роботы от QuoTrader

Заявленная предпосылка для ADR: средний дневной диапазон золота задаёт рамку следующей сессии. Ордера у границ этого диапазона должны поймать расширение дня, а стоп и цель расширяются или сужаются по тому же показанию. Контроль риска здесь структурный: одна попытка в день, без повторного входа, без усреднения убыточной позиции и без переноса на следующую сессию.
Теги
Valery Trading
Tickmill
Algocrat AI
FXAutomater
WallStreet Forex Robot 3.0 Domination
Tick Data Suite
IC Markets
StrategyQuant X
Waka Waka
Perceptrader AI
Forex Diamond
Volatility Factor Pro
RoboForex
XM
HF Markets
InstaForex
Alpari
FX Scalper X
Forex Combo System
GPS Forex Robot
Golden Pickaxe
Forex Trend Detector
GrandCapital
Automated Forex Tools
Omega Trend
Broker Arbitrage
TradingFX VPS
AMarkets
Telegram Signal Copier
SMRT Algo
EasyAlgos AI
Quant Analyzer
AlgoCloud
Forex Trend Hunter
FXVM
Forex Gold Investor
Binance
Infinity Trader
Gold Miner
Sentinel AI
RayBOT
Gold Scalper PRO
LeapFX Trading Academy
ForexSignals.com
FxPro
ACY Securities
Zone Hunter Robot
Elirox
FX-Builder
Quant Data Manager
Commercial Network Services
FXCharger
News Scope EA PRO
Happy Forex
FXTM
BlackBull
Libertex
Smart Scalper PRO
Happy Bitcoin
Pump Trader Robot
WallStreet Recovery PRO
SlingShot
Dark Kronos
Vortex Trader PRO
Swing Trader PRO
Pepperstone
VPS Forex Trader
QHoster
FX Secret Club
Best Free Scalper Pro
Magnetic Exchange
Exness
StarTrader
Forex VPS
MTeletool
Trend Matrix EA
Trade Copier Station
Forex Robot Academy
Forex Robot Factory (Expert Advisor Generator)
ByBit
Database Mart
Gold Breaker
DARKEAS
Quant Tekel Funded
XAUBOT
ChartPrime
easyVPS
EGPForex
Риски
Торговля на Форекс может включать в себя риск убытков, превышающих ваш первоначальный депозит. Это не подходит для всех инвесторов, и вы должны убедиться, что понимаете связанные риски, при необходимости обратиться за независимым советом.
Счета Форекс обычно предлагают различные степени кредитного плеча, и их высокий потенциал прибыли уравновешивается таким же высоким уровнем риска. Вы никогда не должны рисковать больше, чем готовы потерять, и должны тщательно учитывать свой опыт торговли.
Прошлая производительность и смоделированные результаты не обязательно указывают на будущую производительность. Весь контент на этом сайте представляет собой исключительно мнение автора и не является явной рекомендацией покупать любые из описанных продуктов.
Спонсируется


Получить финансирование



Облако поисковых запросов
BTC
in control
best free forex robot
أفضل إكسبرت
fx fx scalper
Fx scalper
waka waka
Fx stabilizer
原騰國際
UABTIC
fx scalper x
wallstreet forex
ProFX
forex diamond
waka
pfx scalper
Forex vps
switchback
algo pro
recovery
cross pro
discount
porsaj
waka waka news filter is disabled
futuretrading
Trailing stop
RENKO EA AUTO TRADER
trade copier
Copy trade
happy gold
future indikatoren
wall street
data
ARBITRAGE
Evening Scalper Pro
Forex inControl 3.0 Review
alpha striker
vision scalper
Me ta trader 5
Download Trailing Stop Forex Robot